집중호우 손실 82%는 보험 밖…농촌일수록 더 큰 격차
서울대 기후테크센터와 삼성화재 기업안전연구소 공동 연구에서 2020~2024년 국내 집중호우 경제 손실의 평균 82%가 보험 보장 없이 남았다. 2024년 9월 호우 때는 94%, 2021년 7월 농촌 호우 때는 98%가 보장 밖이었다.
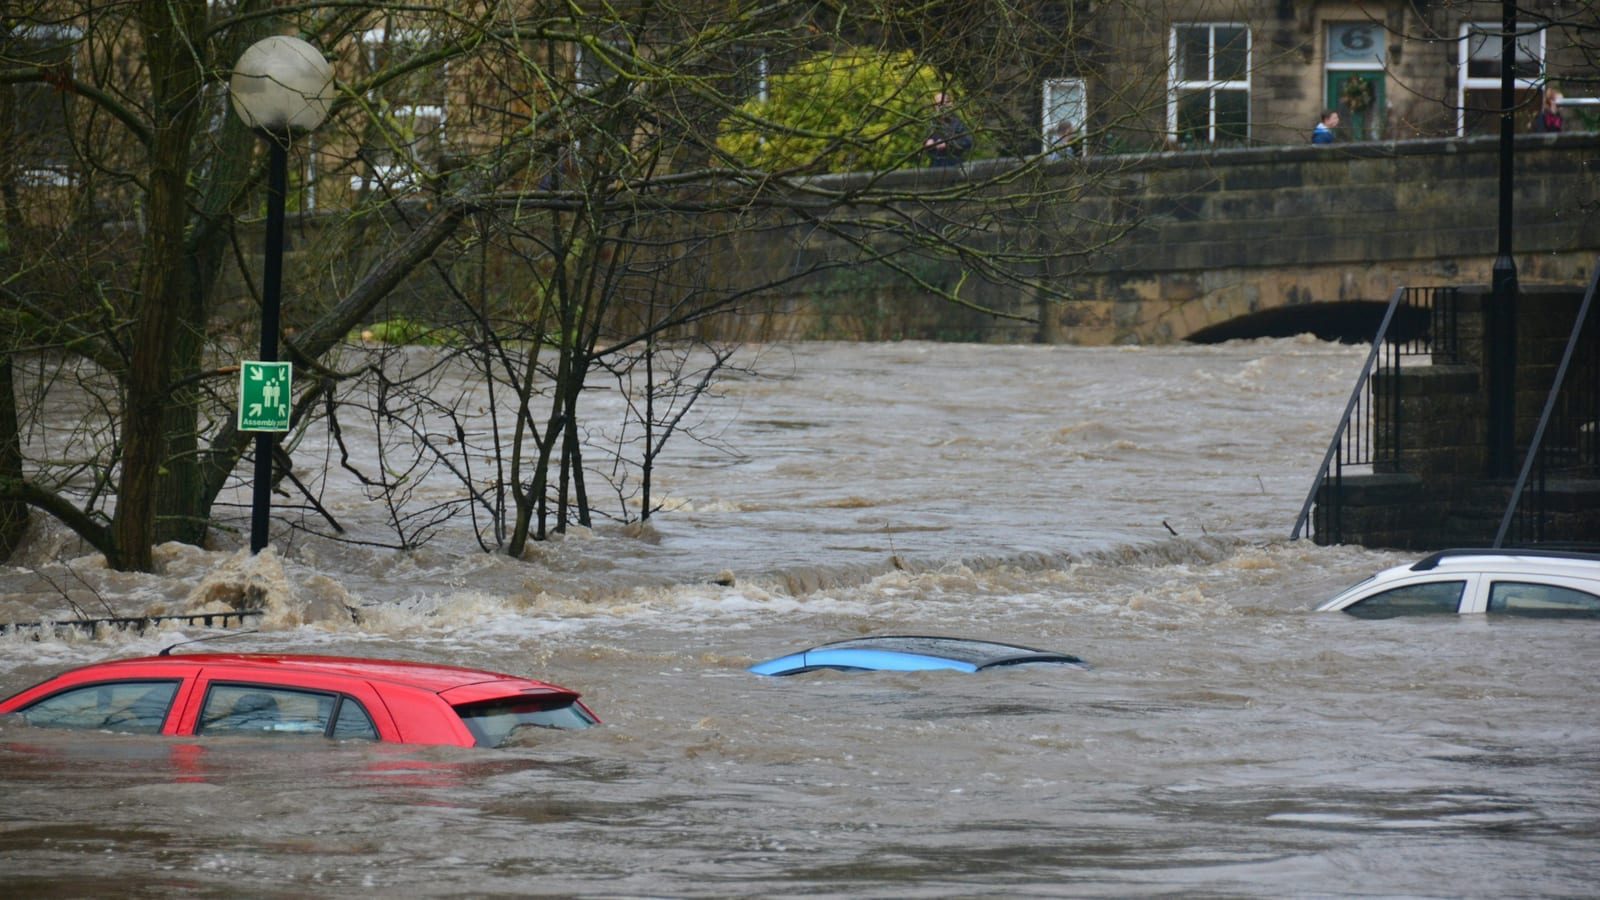
사진: Chris Gallagher (새 창에서 열림) · Unsplash (새 창에서 열림)
집중호우 손실의 82%가 보험 밖…’보장 격차’의 의미
보장 격차는 재난으로 생긴 경제적 손실 가운데 보험으로 보전되지 않는 비율을 뜻한다. 6일 서울대 기후테크센터와 삼성화재 기업안전연구소의 공동 연구 결과에 따르면 2020년부터 2024년까지 국내 집중호우 손실의 보장 격차는 평균 82%에 달했다. 연합뉴스 보도
재난의 규모 자체도 커지고 있다. 연구에 따르면 전 세계 자연재해로 인한 연평균 경제 손실은 20162020년 약 372조 원에서 20212025년 약 374조 원으로 늘었다. 손실은 커지는데 대비는 그만큼 따라가지 못한 셈이다.
2024년 9월 호우는 손실 4천279억 원, 보험 보장 6%뿐
최근 사례의 격차는 더 크다. 2024년 9월 집중호우 때 국가 총 경제 손실은 4천279억 원에 달했는데, 보장 격차는 94%였다. 피해액 가운데 6%만 보험 적용을 받았다는 뜻이다.
나머지 손실은 피해자 개인이나 지방자치단체, 결국 세금이 대신 떠안는 구조다. 재해가 반복될수록 복구 부담이 재정과 지역사회로 옮겨 앉는 것이다.
수도권은 60%, 농촌·저밀도권은 98%로 벌어지는 격차
더 큰 문제는 격차의 양극화다. 남부지방 농촌에 누적 피해가 쌓였던 2021년 7월 집중호우는 경제 손실 3천295억 원으로 상대적으로 작았지만 보장 격차가 98%에 달했다.
반면 수도권에 피해가 집중됐던 2022년 8월 집중호우는 시간당 최대 141㎜를 기록하며 손실이 8천261억 원에 이르렀지만, 격차는 60%로 상대적으로 낮았다. 도심보다 농촌·저밀도권이 같은 피해에도 보험에서 더 멀어지는 구조다.
연구진은 농촌권 산업체의 재산보험 가입률이 낮은 점과 소규모 재해에서 보험금 미청구가 잦은 점을 양극화의 주요 원인으로 짚었다. 현재 구조가 유지되면 기후재난이 잦아질수록 국가 회복탄력성이 약화할 수 있다는 경고도 덧붙였다.
독일 75%와 비교되는 한국의 82% 대비 수준
한국의 82%는 세계 평균(82%)과 비슷한 수준이다. 그러나 독일(75%) 같은 선진국과 비교하면 부족하다는 게 연구진의 진단이다. 평균과 비슷하다는 사실이 곧 안전하다는 뜻은 아니라는 것이다.
연구진은 기후재난 손실에 대비하려면 보험 침투율을 높이는 동시에 국가적 차원의 재난 사전 예방 체계로 전환해야 한다고 제언했다. 피해가 난 뒤 복구에 의존하는 방식의 한계를 지적한 것이다.
기후보험 개발 조항 담긴 법 안 통과, 실효성이 관건
정부 차원에서도 변화의 실마리가 생겼다. 최근 집중호우로 전남광주·충남·전북·경남 등이 큰 피해를 입자 폭넓은 복구 방안을 모색하는 움직임 속에 ‘기후보험’ 필요성이 거론되기 시작했다.
지난달 26일 국회 본회의를 통과한 기후위기 적응 및 회복력 강화에 관한 법률 제정안에는 정부와 지자체가 기후 피해 보상을 위한 기후보험을 개발하도록 노력해야 한다는 조항이 담겼다. 기후 취약 계층 실태조사·지원과 기후보험 종합정보 시스템 구축의 토대도 마련됐다.
다만 전문가들은 기후재난이 갈수록 극단적으로 흐르는 만큼 선언적 조항에 그치지 않는 실질적 대책이 뒤따라야 한다고 지적한다. 보험 설계와 재원, 가입 유인을 어떻게 짜느냐가 다음 관전 포인트다.
자주 묻는 질문
- 보장 격차는 무엇을 뜻하나요?
- 자연재해로 발생한 경제적 손실 가운데 보험으로 보전되지 않은 비율입니다. 예를 들어 보장 격차가 82%라면 피해액의 82%를 개인이나 지자체가 직접 떠안아야 한다는 의미입니다.
- 농촌 피해가 보험에서 더 멀어지는 이유는 무엇인가요?
- 연구진은 농촌·저밀도권 산업체의 재산보험 가입률이 낮은 점을 주요 요인으로 꼽았습니다. 소규모 재해는 체감 보상 규모가 낮아 보험금을 아예 청구하지 않는 경우도 잦다고 짚었습니다.
- 기후보험 도입 논의는 어디까지 왔나요?
- 지난달 26일 국회 본회의를 통과한 기후위기 적응 및 회복력 강화에 관한 법률에 정부와 지자체가 기후보험을 개발하도록 노력해야 한다는 조항이 담겼습니다. 취약계층 실태조사·지원과 기후보험 종합정보 시스템 구축 근거도 함께 마련됐습니다.